
公開日:2026年6月3日 最終更新:2026年6月3日
【2026年令和最新版】へそくり 隠し場所はどこが最適?意外な落とし穴と対策・口コミまとめ
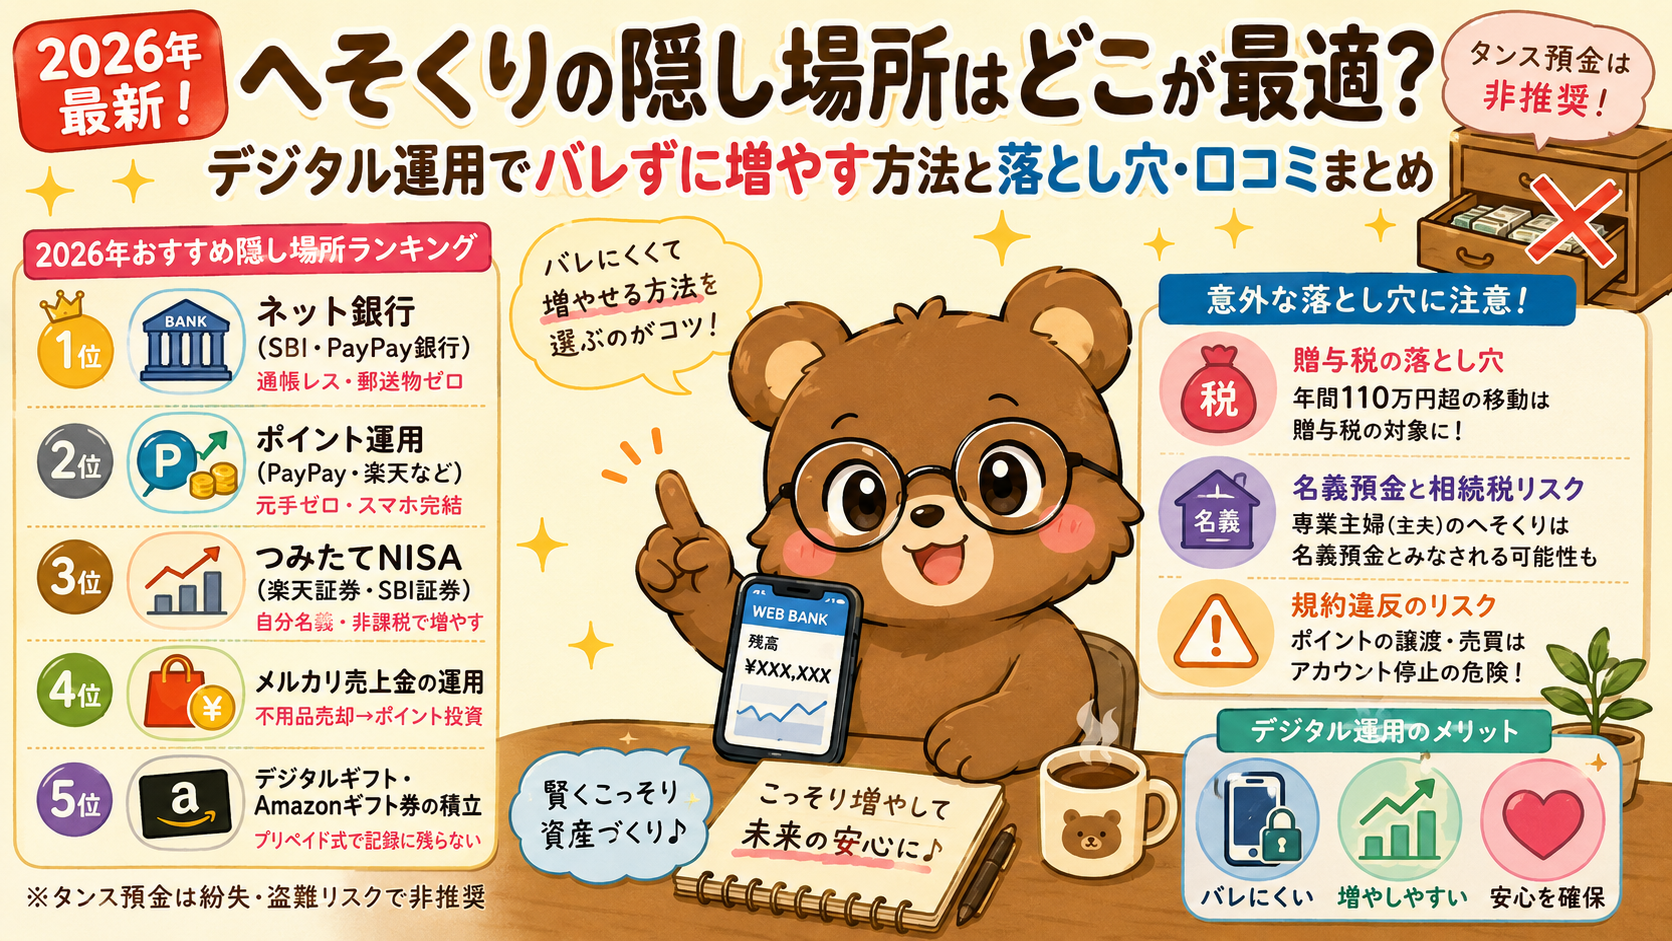
令和のへそくりの最適な隠し場所は、タンス預金ではなく「ネット銀行」や「ポイント運用・少額投資」を活用したデジタル運用です。
家族にバレにくい一方で、贈与税や相続の対象になる「意外な落とし穴」も存在します。
本記事では、賢い隠し場所や対策、ネット上のリアルな口コミ、そして筆者が管理の負担からへそくりを全処分した理由まで徹底解説します。
【2026年おすすめ隠し場所ランキング】
- 1位:住信SBIネット銀行・PayPay銀行(通帳レス・郵送物ゼロ)
- 2位:PayPayポイント運用・楽天ポイント運用(元手ゼロ・スマホ完結)
- 3位:楽天証券・SBI証券のつみたてNISA(自分名義・非課税で増やす)
- 4位:メルカリ売上金の運用(不用品売却→ポイント投資)
- 5位:デジタルギフト・Amazonギフト券の積立(プリペイド式で記録に残らない)
※タンス預金は紛失・盗難リスクで非推奨
この記事は以下のような方におすすめです。
家族に絶対にバレないへそくりの隠し場所や、賢い増やし方を知りたい方
夫婦別財布などでへそくりをしているが、税金や法律面の落とし穴が不安な方
令和時代のリアルなへそくり事情や、他人のエピソード(口コミ)に興味がある方
目次
【ここをタップして表示】
1.はじめに:令和のへそくり事情は?意外な落とし穴と対策まとめ
令和のへそくりは、タンス預金のような物理的な「隠し場所」を確保するスタイルから、「ポイ活」や「少額投資」を活用して家族に内緒で効率よく増やすデジタル運用のスタイルへと進化しています。
この記事では、へそくりの最新動向について隠し場所や落とし穴と対策・口コミなどをまとめました。
- 最適解はデジタル:令和のへそくりは紙幣ではなく、バレにくい「ネット銀行」や「ポイント運用」「少額投資」でこっそり増やすのが主流。
- 意外な落とし穴に注意:年間110万円超の移動は贈与税の対象に。また、専業主婦(主夫)のへそくりは名義預金とみなされるリスクあり。
- 管理はシンプルに:複数口座での秘密の管理は脳のリソースを消耗し、万が一の際に消滅するリスクも。筆者は管理軽減のため全処分しNISA等へ統合。
2.令和のへそくり最新事情【2026年】:平均額・よく使われる隠し場所の変化
①令和のへそくり事情と特徴
各種の夫婦マネー調査によると、パートナーに秘密の「へそくり」がある人は全体の約4割にのぼります。
平均額: 全体平均は約155万円(男性:約71万円、女性:約144万円)と、女性の方が2倍近く多い傾向にあります。
高額化: へそくりを持つ人のうち、3割以上が100万円以上、約1割が500万円以上を保有しています。
背景: 共働き世帯が増え、夫婦で財布を分ける「別財布制」が定着したことで、お互いの正確な貯金額を知らないケースが増加しています。
②現代流「増やすへそくり」の定番手法
インフレによる現金目減り対策として、ただ隠すだけでなく「こっそり運用する」のが令和スタイルです。
ポイント運用・ポイ活
日常の決済で貯まったキャッシュレスポイント(PayPayや楽天ポイントなど)を、アプリ内の「ポイント運用」に回して元手ゼロから増やす方法です。
スマホ完結の少額投資
家族に通知がいかない自分名義のネット証券口座や、100円から購入できる投資信託を活用し、インフレに負けない資産を作ります。
デジタル口座の活用
通帳が発行されない「ネット銀行」の口座をへそくり専用にし、郵送物や紙の通帳から家族に発覚するリスクを防ぎます。
③昔ながらの物理的隠し場所とその限界
従来のタンス預金、机の引き出し、仏壇、神棚、冷蔵庫などの物理的隠し場所は依然として一定数存在しますが、令和では紛失リスクや家族の発見リスクが高いため減少傾向にあります。
調査では銀行口座やデジタル運用が半数以上を占めています。
④実際によく使われるへそくりの隠し場所一覧
ネット上や各種アンケートでは、以下のような隠し場所が報告されています。
- タンスの引き出し
- 本棚の本の中
- 衣装ケースの底
- 仏壇や神棚
- キッチンの食品ストック箱
- 冷蔵庫
- 使っていないバッグの内ポケット
- ネット銀行口座
- 証券口座
- PayPayポイント運用
- 楽天ポイント運用
ただし物理的な隠し場所は、家族の大掃除や引っ越しの際に発見されるケースが少なくありません。
現在はネット銀行やデジタル資産による管理が主流になりつつあります。

3.へそくりの隠し場所おすすめランキング【2026年版】
令和のへそくりは、単純に「隠す」だけでなく、安全性・増やしやすさ・バレにくさを総合的に考える必要があります。
ここでは2026年時点でおすすめできる隠し場所をランキング形式で紹介します。
①住信SBIネット銀行・PayPay銀行
おすすめ度:★★★★★
・通帳なし
・郵送物なし
・スマホ完結
・自分名義で管理可能
令和のへそくり最適解です。
現金を自宅に置くリスクがなく、家族が通帳を見つけて発覚する心配もありません。
万が一に備え、ログイン情報だけは安全に保管しておきましょう。
②PayPayポイント運用・楽天ポイント運用
おすすめ度:★★★★★
元手が不要なのが最大のメリットです。
日常の買い物で獲得したポイントを運用に回すだけなので、生活費から直接お金を抜き出している感覚もありません。
ただし元本保証ではなく、相場によって増減します。
③NISA口座での積立投資
おすすめ度:★★★★☆
長期運用できる人向けです。
投資信託を毎月積み立てることで、インフレ対策をしながら資産形成できます。
ただし短期的には値下がりする可能性があります。
④メルカリ売上金
おすすめ度:★★★★☆
不用品を売却して得た資金なので、家計から直接引き出したお金ではありません。
副収入感覚でへそくりを作りたい人に向いています。
⑤デジタルギフト・Amazonギフト券の積立
おすすめ度:★★★☆☆
Amazonギフト券などのデジタルギフトを少額ずつ購入し、将来の買い物資金として積み立てる方法です。
銀行口座とは異なり、用途が限定されるため資産運用には向きませんが、日常的にAmazonを利用する方であれば実質的な生活防衛資金として活用できます。
ただし紛失したアカウントやログイン情報を復旧できない場合は利用できなくなるリスクがあります。
その他:タンス預金など
おすすめ度:★★☆☆☆
昔ながらの方法ですが、盗難・火災・紛失リスクがあります。
インフレにも弱く、2026年現在は積極的にはおすすめできません。
4.へそくりの意外な落とし穴と対策
へそくりをデジタルで賢く増やす令和スタイルには、税金や相続、規約違反に関わる「意外な落とし穴」が潜んでいます。
①へそくり運用に潜む3つの意外な落とし穴(税金・相続・規約違反)
【税金】へそくり 贈与税の落とし穴
パートナーの収入(生活費の残りなど)から年間110万円を超えて自分の口座に移すと、贈与税が発生する可能性があります。
【相続】名義預金と相続税リスク:実質「夫婦の共有財産」とみなされる
専業主婦(主夫)のへそくりは、名義が自分であっても、税務署から「名義預金(実質は稼いだ側の財産)」と判断され、相続税の課税対象になるケースがあります。
【規約】ポイントの譲渡・売買は規約違反
ポイ活で貯めたポイントを、家族名義の口座に集約したり現金化して移したりする行為は、多くのサービスで禁止されており、アカウント停止のリスクがあります。
②落とし穴を回避してへそくりを賢く守るための対策
「自分の収入」からへそくりを捻出する
パートナーの給与ではなく、自分のパート代、不用品売却(メルカリ等)、自身のポイ活で得た利益から貯めることで、法的なトラブルを防げます。
通帳レス・郵送物なしのネット銀行を選ぶ
物理的なカードや明細が自宅に届かない「完全ペーパーレス」の銀行を選び、ログイン情報(ID・パスワード)の管理を徹底します。
「もしも」のときのエンディングノートを用意する
デジタル口座は家族が気づけない「埋蔵資産」になりがちです。
万が一の時に家族が困らないよう、秘密の保管場所やエンディングノートに口座情報を書き残しておきます。

5.令和時代のへそくりに関するネット上の口コミ・見解・エピソードのまとめ【2026年最新】
令和時代(2019年以降)の「へそくり」(夫婦・家族に内緒の秘密貯蓄)については、X(旧Twitter)やウェブ上の議論で、伝統的な「隠す貯金」から現代的な運用への移行が指摘される一方で、依然として家族関係の文脈で語られる個人的なエピソードが多く見られます。
実際にX(旧Twitter)やウェブ上で話題のへそくり隠し場所・運用事例をまとめました。
デジタル移行の実践例が多く見られます。
①家族関係・夫婦間の信頼をめぐるエピソードと見解
夫婦別財布・別口座の現実:
共働き世帯の増加を背景に、「お互いの貯金額を知らない」状態が自然という声が目立つ。
Xでは「夫婦別口座で妻の産育休中の生活費を夫が出さない」事例が共有され、令和の家計分担の厳しさを指摘する投稿がある。
また、「稼ぎを全て嫁に捧げ、嫁の実家資金で旅行されると不機嫌になる夫」の逆のケースも語られる。
結婚時の通帳引き渡しエピソード:
「結婚したら通帳全部渡してきた夫」「へそくり通帳ぐらい持っていいよと思った」という体験談。
結婚前の口座を確保したという妻側の対応も見られる。
結婚したら、通帳全部渡してきた夫は今の話題と真逆だな。
— 来夏 (@Raika_8118) 2026年6月2日
貯金ほぼなかったけど。
いや、へそくり通帳ぐらい持っていいよ。って思った思い出。
私は結婚前の口座は確保したもんでさ(笑)
親戚・家族内の金銭トラブル:
叔父が母親の通帳を探し、残高を確認するような出来事を「普通では考えられない」と振り返る詳細な投稿が印象的。
母子家庭時代の親戚関係の複雑さを背景に、へそくりの「隠す」意義を再認識させる内容。
あの叔父が預金通帳を持ったままそこにいたからだ。
— 竹内明仁@「あり方」と「やり方」の両立経営の伴走者 (@HS36lab) 2024年9月14日
そして「これだけのカネがあるから確かめてみろ」
と通帳をめくって渡された。
しかも、一緒に来たその家族がさも当たり前のような顔をしていたのも脳裏に焼きついた。
普通では考えられないことだろう。…
緊急時の活用:
「救急にかかる前にママにへそくり封筒と入院グッズを渡した」というファインプレー体験談。実用的な秘密資金の価値を強調。
救急にかかる前に「こんだけ痛けりゃ入院も有り得るので、もし入院になったらこっから出して。あとこれも持ってきて」とママにへそくり封筒と遠征用のお泊まりグッズ入のカバンを渡しておいたのは今思い出してもファインプレーだったな。
— 赤ずきん銀次郎 (@LovexIsxBlinDDD) 2026年6月2日
②投資・運用を通じたへそくりの実践例
個人投資家の秘密運用:
「家族に内緒のへそくり投資600万」「量子セクター($IONQなど)への投資」を公言するアカウントが存在。
ビットコインなどの暗号資産をへそくりとして扱う例も。
NISAや積立投資の活用:
「妻にNISAを提案しても『損したくない』と言われ、自分のお小遣いでこっそり始めた」という夫側の不満投稿が拡散。
経済リテラシーの格差を「人生最大の投資リスク」との見解も。
「貯金の定義が変わった」「積立NISAでオルカン(全世界株)が令和の守りの貯金」という意見も。
セルフ宝探しや過去の遺産:
「過去の自分がへそくりを隠したお金を今の自分が探す」というユーモラスな投稿。
過去の自分がへそくりとか言って隠したお金を今の自分が頑張って探す
— ボルバルザーク紫電ドラゴン最強無敵神ディバイン田中マルクスビクトリーヴィンセントちょむすけレヴェリー (@anazarsin) 2026年6月2日
セルフ宝探し
③ラジオ・メディアを通じた一般的なエピソード募集
地方ラジオ番組で「今週のテーマはへそくり。皆さんのエピソードを教えて」と呼びかけられるなど、日常会話の題材として根強い人気。
④ウェブ上の調査・統計関連の見解(補足)
調査では既婚者の約35-40%がへそくり保有とされ、女性の方が平均額が高い傾向(女性約144万円 vs 男性約71万円)。500万円以上保有者が約1割、1000万円超の強者も存在。理由として「独身時代の貯金」や「共働き別財布」が多い。
「令和の主婦は6割がへそくりしたくない」という声もあるが、タンス預金離れが進む一方で、デジタル活用の重要性が指摘される。
全体的なネット上の傾向
X上の議論は、昭和・平成の「隠す・守る」イメージから、令和の「効率的に増やす・リスク分散」への意識変化を反映しています。
ただし、家族間の信頼や緊急時の備えとしての古典的な役割も依然として語られ、ユーモア交じりの体験談が多いのが特徴です。
投資失敗リスクやパートナー間の経済観の違いを危惧する慎重論も散見されます。
これらの情報は2026年6月時点の検索結果に基づきます。
個別のエピソードは主観的であり、参考程度に留め、実際の家計管理は専門家相談をおすすめします。
6.筆者T-Kumaがへそくりを全処分した理由と運用実例(2026年最新)
筆者は10数万円ほどの「へそくり」を有しており、以前ブログで公開した経緯があります。
しかしこの度、その全てを処分することとしました。
①T-Kumaへそくり目録(2026年5月末時点)
- 楽天ポイントによるBITCOIN:約32,000円
- PayPayポイント投資(テスラやブロードコムなど):約72,000円
- 三菱UFJ eスマート証券(旧auカブコム証券)によるレバレッジFANG+:約38,000円
合計:約142,000円
②なぜ筆者はへそくりを処分するに至ったか:健康リスクによる資産管理のシンプル化
当ブログでも度々触れていますが、私は発達障害とうつ病の診断を受けております。
客観的に見て他者よりも加齢等により認知機能が低下するリスクが高いと言えるでしょう。
最も心配するのは、「存在を忘れて実質的に消滅するリスク」です。
また、「ここに何万円、あそこに何万円」と複数管理している状態は「私の脳のリソース≒生活コスト」への負担が大きくなると気がついたためです。
今でこそリスクを大きく取って個別株に手を出していますが、最終的には「投資信託+現金(もしくはゴールド)」のようなシンプルなポートフォリオにしたいところです。
③へそくりの処分方法:現金は生活費へ、楽天ポイントはNISAへ
上記のへそくり目録のうち、楽天ポイント以外は直接現金化できましたので生活費となります。
楽天ポイントは「投資信託→売却→現金」にする必要があるため、枠が余っているNISA積み立て投資枠に用いることにしました。
約32,000円分のポイントをボーナス払い設定で「楽天・プラス・S&P500インデックス・ファンド」を注文しました。
7.【参考】へそくりの由来や語源は?
へそくりの由来は、江戸時代に庶民の女性が行っていた「麻の糸を紡ぐ内職」にあります。
①語源の仕組み
「へそくり」という言葉は、以下の2つの言葉が合わさって生まれました。
綜麻(へそ):紡いだ麻糸を、中を空洞にして丸く巻いた「糸巻き(糸の塊)」のこと。
繰る(くる):糸をたぐり寄せる、巻き取るという意味。
②由来となった歴史
江戸時代、既婚女性の内職として「麻の糸を紡いで『へそ(糸巻き)』を作る作業」が一般的でした。
妻たちは、家事の合間にこの内職をコツコツとこなし、「綜麻を繰って(糸を巻いて)得たお金」を夫に内緒で貯めました。
この「綜麻繰り金(へそくりがね)」という言葉が省略され、現代の「へそくり」になりました。
体のパーツである「おへそ」とは直接の関係はなく、「地道な内職で貯めた努力の結晶」が本来の意味です。
現代のポイ活や内職(副業)にも通じるものがありますね。
8.よくある質問(FAQ)
Q1.令和のへそくりの平均額はいくらですか?
男女別では男性が約71万円、女性が約144万円と、女性の方が2倍近く多い傾向にあります。 【ここをタップして表示】
Q2.専業主婦のへそくりは税金(贈与税・相続税)がかかりますか?
自身のパート代やポイ活で貯めるのが安全です。 【ここをタップして表示】
Q3.家族にバレない、おすすめのへそくり保管方法は?
キャッシュレスアプリ(PayPayや楽天ペイなど)の「ポイント運用」機能を使えば、元手ゼロかつスマホ一台で完結します。 【ここをタップして表示】
Q4.離婚時、隠していたへそくりは財産分与の対象になりますか?
婚姻期間中に築いた資産は、名義にかかわらず「夫婦の共有財産」とみなされるためです。 ただし、結婚前に貯めていた独身時代の貯金は「特有財産」となり、分与の対象外です。 【ここをタップして表示】
Q5.隠し口座の存在を家族に気づかれないための注意点は?
A:スマホの「通知設定」のオフと、「ログイン情報の管理」です。 銀行アプリからのプッシュ通知や、スマホの画面ロック解除、PCのブラウザに保存されたパスワードから発覚するケースが多いため、セキュリティ設定を徹底してください。 【ここをタップして表示】
Q6.へそくり 隠し場所としてネット銀行のおすすめは?
【ここをタップして表示】
Q7.へそくりを投資で増やすリスクは?
【ここをタップして表示】
9.へそくり隠し場所比較一覧
| 方法 | 安全性 | 増やしやすさ | バレにくさ |
|---|---|---|---|
| ネット銀行 | ◎ | ○ | ◎ |
| ポイント運用 | ○ | ○ | ◎ |
| NISA投資 | △ | ◎ | ○ |
| メルカリ売上金 | ○ | △ | ○ |
| Amazonギフト券等 | △ | △ | ○ |
| タンス預金 | × | × | △ |
10.まとめ:令和のへそくりは「デジタルで賢く」かつ「シンプル管理」が鉄則
令和のへそくりは、タンスの奥に現金を隠す時代から、ネット銀行やポイント投資を活用して「バレずに増やす」スタイルへと変化しています。
しかし、便利なデジタル管理だからこそ、税金の問題や、万が一の際の「埋蔵資産化(家族が気づかず消滅してしまうリスク)」といった意外な落とし穴には十分な注意が必要です。
私自身、日々の生活コストや将来の認知機能低下リスクを考慮し、管理の負担を減らすためにすべてのへそくりを処分し、NISAなどを活用したシンプルな資産運用に一本化しました。複数の場所に隠し持つことは、想像以上に脳のリソースを消費してしまいます。
へそくりは心にゆとりをもたらす大切な資金です。これからへそくりを始める方、すでに運用している方は、ぜひ本記事の対策を参考に、ご自身のライフスタイルや管理能力に合った無理のない範囲で「安全な秘密の資産形成」を実践してみてください。

ここまで読んでいただき、ありがとうございました。
この記事が参考になった方は、ぜひブックマークやSNSシェアをしていただけると励みになります。
X(旧Twitter)でもブログの更新をお知らせしていますので、フォローをお願い致します。
あわせて読みたい:おすすめ記事
へそくりの元手作りにも!TikTok Liteポイ活に興味がある方はこちら
筆者の実体験やリスク、口コミなどをまとめています。
※2026年6月3日時点で筆者はTikTok Liteポイ活を継続中です。
2025年11月時点の私のへそくり情報の詳細はこちら
その他、T-Kumaブログの投資カテゴリーの記事はこちらから
お時間のある時にゆっくりご覧ください。
参考情報
PR TIMES(2025年11月21日):【いい夫婦の日】夫婦のお金のリアル調査を発表!4割が秘密のへそくり、3割以上が100万円以上の高額を保有
