
公開日:2026年8月2日 最終更新:2026年8月2日
これから投資を始めようと情報収集をしていると、必ず目にする投資の鉄則があります。しかし、メディアや金融機関によって、言っていることが微妙に違うことに気づきませんか?
あるところでは「投資の基本は『長期・分散・低コスト』です!」と言い、また別のところでは「初心者は『長期・分散・積み立て』が正解です!」と宣伝しています。
「低コスト」と「積み立て」。最後の言葉が違うだけで、投資初心者からすると「結局どっちが正解なの?」「何か裏があるのでは?」と不安になってしまうものです。
「長期・分散・低コスト」と「長期・分散・積み立て」の違いは、NISAを始める初心者が最初に疑問を持ちやすいポイントです。本記事では、それぞれの意味や違いだけでなく、なぜ「低コスト」が投資で重要視されるのかまで、中立的な視点で分かりやすく解説します。
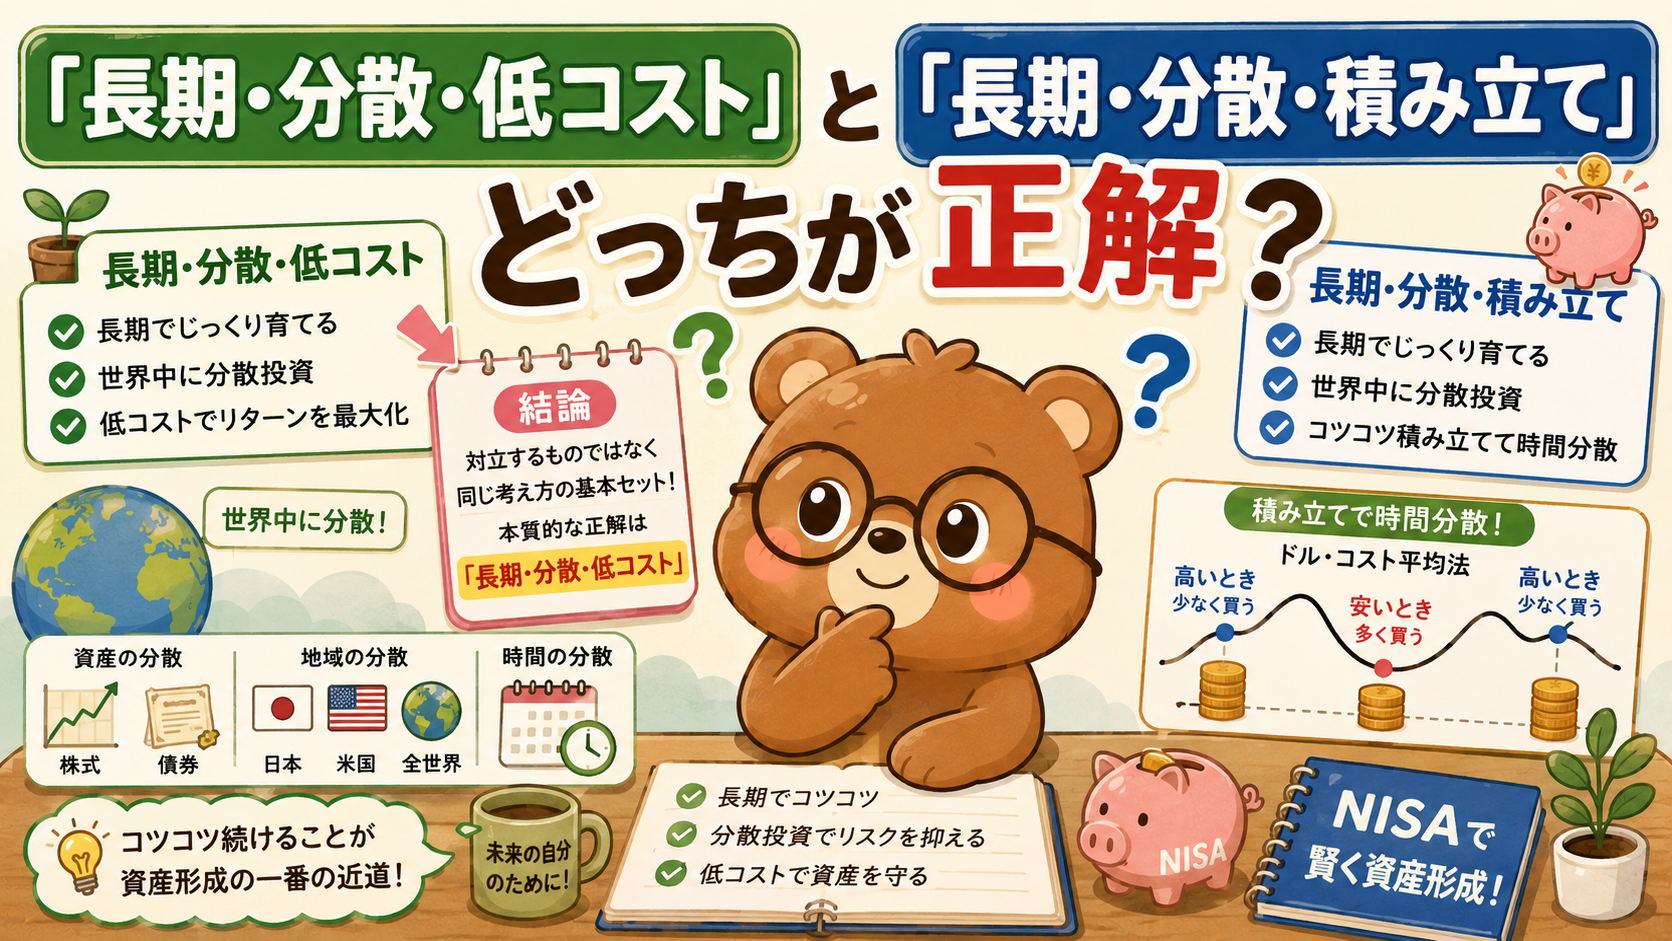
結論から言うと、「長期・分散・低コスト」と「長期・分散・積み立て」は対立するものではなく、同じ考え方の基本セットです。
しかし、投資の本質的な正解を選ぶとすれば、「長期・分散・低コスト」が明確な正解と言えるでしょう。
なぜ「低コスト」を重視すべきなのか?なぜ金融機関によっては「積み立て」の方を強調するのか?本記事では、その理由と背景にある「金融業界の思惑」、そしてこれからNISA等で資産形成を始めるための具体的なステップを分かりやすく解説します。
目次【ここをタップして表示】
1. なぜ「長期・分散・低コスト」が本質的な正解なのか?
結論でお伝えした通り、投資の本質を突いているのは「長期・分散・低コスト」です。その最大の理由は、「分散」という言葉の中に、すでに「積み立て(時間の分散)」の意味が含まれているからです。
投資の世界で使われる「分散」には、大きく分けて以下の2つの意味があります。
- 投資先の分散(アセットアロケーション): 株式、債券、不動産など資産の種類を分けること。また、国内、先進国、新興国など地域を分けること。(例:全世界の株式に投資する等)
- 時間的な分散(積み立て): 一度に全額を投資するのではなく、毎月一定額を継続して買い続けること(ドル・コスト平均法)。
つまり、「積み立て」というのは、「分散(時間)」を実現するための具体的な買い方のテクニックの一つに過ぎません。したがって、「長期・分散・低コスト」という方針を達成するために、「積み立て」という手法を使う、というのが正しい理解になります。
「基本原則」と「手法」の違いを比較
スマートフォンの場合は、表を左右にスライドしてご覧ください。
| 比較項目 | 長期・分散・低コスト | 長期・分散・積み立て | 両者の関係性 |
|---|---|---|---|
| 言葉の性質 | 投資で勝つための「本質・ルール」 | 投資を行うための「具体的アクション」 | ルールを満たすためにアクションを起こす |
| 「分散」の意味 | 投資先・地域・時間のすべてを含む | 主に「投資先・地域」を指すことが多い | 本質的には同じことを指している |
| 注目すべきポイント | 手数料(コスト)への意識が非常に高い | 買うタイミング(時間分散)を重視 | どちらも欠かせない要素 |
2. 投資を成功に導く4つのキーワード徹底解説
ここで改めて、投資の基本原則である4つのキーワード(長期・分散・低コスト・積み立て)が、それぞれどのような役割を果たしているのかを深掘りしてみましょう。
① 長期:時間を味方につけ、複利効果と経済成長を享受する
投資における「長期」とは、数ヶ月や1年ではなく、10年、20年といった単位で資産を保有し続ける手法です。短期的な相場の上下(暴落や暴騰)に一喜一憂せず、世界経済全体の成長に賭けます。
長期投資の最大のメリットは「複利効果」です。得られた利益を再び投資に回すことで、雪だるま式に資産が増えていきます。また、過去の歴史を振り返ると、20年以上投資を継続した場合、元本割れのリスクが極めて低くなるというデータも存在します。
[参考:NISA金融庁資料](https://www.fsa.go.jp/policy/nisa2/book/)② 分散:一つのカゴにすべての卵を盛らない
有名な投資の格言に「卵は一つのカゴに盛るな」というものがあります。カゴを落とした時、全部の卵が割れてしまうのを防ぐためです。
特定の企業(例えば1つの個別株)だけに投資していると、その企業が倒産した際に資産がゼロになります。しかし、世界中の何千という企業に分散投資をしておけば、どこか1つの国の経済が落ち込んでも、他の国の成長でカバーできる仕組みになっています。
- 資産の分散(株式・債券など)
- 地域の分散(日本・米国・全世界など)
- 銘柄の分散(複数企業へ投資)
- 時間の分散(積み立て投資)
③ 低コスト:確実なマイナスである「手数料」を削る
投資信託などを購入・保有する際にかかる手数料(信託報酬や購入時手数料など)は、投資家にとって「確実なマイナスリターン」です。
例えば、信託報酬が年率0.1%の商品と、年率1.5%の商品があったとします。1年間ならわずかな差に見えますが、20年、30年と運用を続けると、このコストの差が数百万円という最終利益の差になって重くのしかかってきます。長期で資産が削られるのを防ぐ最大のポイントが、この「低コスト」なのです。為替変動リスクを許容して長期運用する場合でも、余計なコストがかからない為替ヘッジなしの低コストファンドが王道として選ばれるのはこのためです。
投資家がコントロールできる数少ない要素が「コスト」です。市場の値動きは予測できませんが、手数料の安い商品を選ぶことは今日から実践できます。
④ 積み立て:感情を排除し、自動で時間分散を行う
人間は「安く買って高く売りたい」と考える生き物ですが、プロの投資家であっても相場の底(最安値)を当てることは不可能です。
「積み立て」は、毎月決まった日に定額を機械的に買い付けることで、株価が高い時には少なく、株価が安い時には多く買うことができます(ドル・コスト平均法)。これにより、高値掴みのリスクを減らし、感情に左右されない投資が可能になります。
3. なぜ「低コスト」を隠すのか?金融業界の裏事情
さて、ここで一つの疑問が浮かびます。なぜ一部の金融機関やマスコミは、「長期・分散・積み立て」と喧伝し、「低コスト」という極めて重要なキーワードを前面に出したがらないのでしょうか。
背景には、金融機関ごとの収益構造や販売する商品の違いが影響している可能性があります。
対面販売を中心とする金融機関では、比較的手数料の高い商品を取り扱うケースもあるため、「低コスト」という点よりも「積み立て」が前面に出ることがあります。
インデックスファンドとアクティブファンドの違い
投資信託には大きく分けて2つの種類があります。
- インデックスファンド: 日経平均やS&P500といった市場の平均指数に連動することを目指す。機械的に運用されるため、手数料(信託報酬)が非常に安い。
- アクティブファンド: プロのファンドマネージャーが企業を調査・分析し、市場の平均を上回る利益を目指す。人件費や調査費がかかるため、手数料(信託報酬)が非常に高い。
金融機関は「手数料」で儲けている
証券会社や銀行の窓口にとって、手数料が限りなくゼロに近いインデックスファンドを売っても、会社の利益にはほとんどなりません。会社として利益を上げるためには、購入時手数料が数%かかり、毎年1%以上の信託報酬を落としてくれる「アクティブファンド」を顧客に買ってもらう必要があります。
もし窓口で「投資の鉄則は低コストです!」と正直に宣伝してしまえば、顧客は皆、手数料の安いネット証券でインデックスファンドを買ってしまい、自分たちのビジネスが成り立たなくなってしまうのです。
優秀なアクティブファンドを見極めるのは不可能に近い
「でも、プロが運用するアクティブファンドなら、手数料が高くてもそれ以上に儲かるのでは?」と思うかもしれません。もちろん、一時的に市場平均を大きく上回る優秀なアクティブファンドは存在します。
しかし、数々の金融研究データが示す残酷な現実は、「10年、20年という長期スパンで見ると、大半のアクティブファンドは、低コストなインデックスファンドの成績に勝てない」ということです。一般の個人投資家が、未来にわたって勝ち続けるごく一部の優秀なアクティブファンドを事前に見極めることは、極めて困難と言えるでしょう。
| ファンドの種類 | 運用目標 | 運用コスト(目安) | 長期的な勝率(対平均) |
|---|---|---|---|
| インデックスファンド | 市場平均に連動(市場と同じ動き) | 年率 0.1%程度 | 相対的に高い(コスト負けしないため) |
| アクティブファンド | 市場平均を上回る(プロが銘柄選定) | 年率 1.0% ~ 2.0% 程度 | 大半がインデックスに負ける傾向 |
米国のS&P Dow Jones Indicesが公表している「SPIVA Scorecard」では、多くのアクティブファンドが10年・15年・20年といった長期ではインデックスを下回る傾向が報告されています。
4.よくある質問(FAQ)
Q. 長期・分散・積み立てだけではダメですか?
積み立て自体は優れた投資方法ですが、手数料が高い商品を積み立ててしまうと長期では運用成績に大きな差が生まれます。そのため、「低コスト」という視点も欠かせません。
Q. 積み立てをしないと長期投資はできませんか?
必ずしも積み立てである必要はありません。まとまった資金を一括投資する方法もあります。ただし、多くの投資初心者にとっては、時間分散できる積み立て投資の方が心理的負担は小さいでしょう。
Q. 初心者におすすめなのは?
一般的には、低コストのインデックスファンドをNISAで積み立てる方法が、多くの専門家や金融庁でも紹介されています。
5. これから投資を始めるための具体的アクション
ここまで読んでいただければ、「長期・分散・低コスト」の重要性がしっかりと腑に落ちたかと思います。最後に、この鉄則を守りながら実際に資産形成を始めるための具体的な手順を紹介します。
ステップ1:手数料の安い「ネット証券」で口座を開設する
銀行の窓口や対面型の証券会社には近づかないのが無難です。前述の通り、手数料の高い商品を勧められるリスクがあります。
SBI証券、楽天証券、マネックス証券などの大手ネット証券であれば、誰にも営業されることなく、ご自身のペースで最低水準のコストの商品を選ぶことができます。
ステップ2:「NISA」を活用する
投資で得た利益には通常約20%の税金がかかりますが、国が用意した非課税制度「NISA(ニーサ)」を使えば、利益がまるまる手元に残ります。金融庁のNISA特設ページでも推奨されている通り、まずはNISA口座の「つみたて投資枠」を利用するのが基本中の基本です。
特にNISAの「つみたて投資枠」は、一定の基準を満たした比較的低コストの商品が中心となっており、初心者でも商品選びに迷いにくい制度です。
ステップ3:低コストな「インデックスファンド」を選ぶ
世界中の株式に幅広く分散投資ができ、かつ信託報酬が0.1%台を下回る、業界最低水準のコストの商品を選びましょう。(例:「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」などが代表的です)。
ステップ4:毎月の「積み立て設定」をして、あとは放置する
毎月1万円、3万円など、無理のない金額を設定します。一度設定してしまえば、あとは毎月自動で買い付けが行われます。相場が暴落した時も、逆に暴騰した時も、決して設定を解除したり売却したりせず、淡々と積み立てを継続する(長期)ことが成功への最大の近道です。
「長期・分散・低コスト」と「長期・分散・積み立て」は対立する考え方ではありません。
積み立ては「時間分散」を実践するための方法であり、本質となる投資原則は長期・分散・低コストです。
これからNISAを始める方は、低コストのインデックスファンドを長期で積み立てることを基本戦略として、自分に合った資産形成を続けていきましょう。
ここまで読んでいただき、ありがとうございました。皆様の資産形成が豊かな未来へと繋がることを応援しています。
※投資は自己責任です。この記事は特定の銘柄や投資手法を推奨するものではありません。
投資や資産運用について本質的な考え方からわかりやすく学ぶなら、以下の書籍がおすすめです。


参考情報
[NISA特設ウェブサイト:金融庁](https://www.fsa.go.jp/policy/nisa2/)[NISA金融庁資料](https://www.fsa.go.jp/policy/nisa2/book/)
[S&P Dow Jones Indices公式SPIVA Japanページ](https://www.spglobal.com/spdji/jp/research-insights/spiva/)
