
公開日:2026年8月5日 最終更新:2026年8月5日
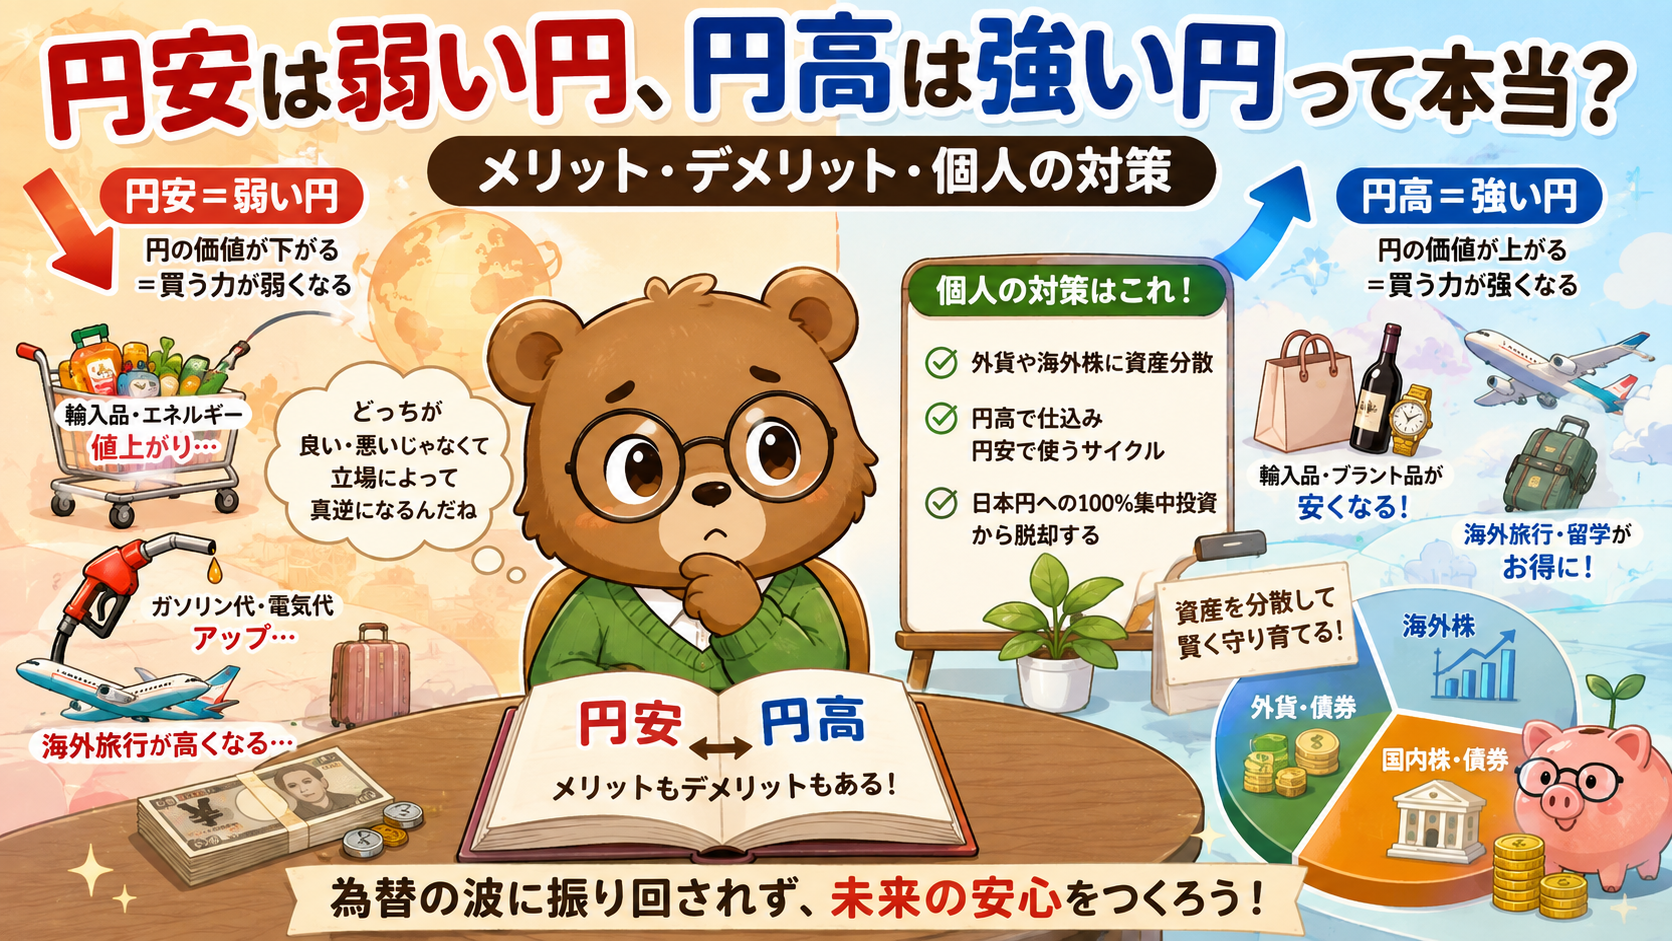
「円安=弱い円」「円高=強い円」は、世界を舞台にした時の「円の買い物のパワー(購買力)」を表しています。
どちらが100%良いということはなく、立場によってメリット・デメリットは真逆になります。大切なのは為替の波に一喜一憂することではありません。
資産を日本円だけで持つ「円への100%集中投資」から脱却し、外貨や海外株へ資産を分散して状況に合わせて使い分ける仕組みを作ることこそが、現代的円安を生き抜く最高の個人対策です。
この記事は以下のような方におすすめです。
- ニュースで「円安・円高」と聞くけれど、実は仕組みがよく分かっていない方
- 「円安=悪い、円高=良い」という言葉のイメージに不安を感じている方
- 円安による物価高から、自分や家族の大切な資産を守る具体的な方法を知りたい方
目次
1. はじめに:なぜ今、円の「強さ」を知るべきなのか?
「円安は日本の実力が落ちた証拠(弱い円)」「円高は日本が強い証拠(強い円)」
ニュースやSNSでこのような言葉を耳にして、「結局、自分たちの生活にはどう影響するの?」と不安や疑問を感じていませんか?
確かに、言葉の響きだけで考えると「強い円=良いこと」「弱い円=悪いこと」のように思えますよね。しかし、経済の世界ではどちらか一方が100%正しい(良い)ということはありません。円安にも円高にも、私たちの暮らしを豊かにする側面と、家計を圧迫する側面の「両面」が存在します。
この記事では、円安・円高の本当の意味をわかりやすく紐解き、それぞれのメリット・デメリットを整理します。さらに、時代の変化に振り回されず、あなたの大切な資産を守るための具体的な個人対策まで徹底解説します。
為替の仕組みを正しく理解して、一歩先を行くマネーリテラシーを身につけましょう!
- ✔ 円安=弱い円、円高=強い円は、世界を舞台にした時の「日本円のモノを買うパワー」の差。
- ✔ どちらも一長一短!立場(個人・大企業・中小企業など)によって、メリット・デメリットは180度変わる。
- ✔ 現金だけの人は「円に100%集中投資」している状態。インフレ対策には外貨や海外株への資産分散が必須。
2. 円安は弱い円、円高は強い円って本当?
円安とは、米ドルなど外国の通貨に対して日本円の価値が下がることです。例えば1ドル=100円から150円になると、同じ1ドルの商品を買うためにより多くの円が必要になります。
円高とは?
円高とは、外国の通貨に対して日本円の価値が上がることです。例えば1ドル=100円から80円になると、少ない円で海外の商品を購入できます。
結論から言うと、「通貨としての購買力(モノを買う力)」という視点で見れば、この表現は正しいといえます。
しかし、なぜ円の数字が大きくなる(例:100円⇒150円)のに「安く(弱く)」なり、数字が小さくなる(例:100円⇒80円)のに「高く(強く)」なるのか、少しややこしいですよね。
この仕組みを、海外の1ドルのミネラルウォーターを買う場面で考えてみましょう。
- 1ドル=100円のとき:100円玉1枚で水が買えます。
- 1ドル=150円のとき(円安):同じ水を買うのに150円(1.5倍のお金)も必要になります。円のパワーが落ちて、ドルの立場が強くなっているため「円安(弱い円)」です。
- 1ドル=80円のとき(円高):わずか80円で水が買えます。円のパワーが上がって、ドルの立場が弱くなっているため「円高(強い円)」です。
このように、私たちの持っている「円」というお金が、世界を舞台にしたときに「どれだけ買い物のパワーを持っているか」によって、強い・弱いという表現が使われています。
| 比較項目 | 円安(弱い円) | 円高(強い円) |
|---|---|---|
| 基本的な意味 | 他国の通貨(米ドルなど)に対して、円の価値が下がっている状態。 | 他国の通貨(米ドルなど)に対して、円の価値が上がっている状態。 |
| 具体例(1ドル=) | 1ドル=100円から150円になる(円の数字は増える)。 | 1ドル=100円から80円になる(円の数字は減る)。 |
| 購買力の違い | 1ドルの商品を買うのに、より多くの円が必要になる(買い負ける=弱い)。 | 1ドルの商品を買うのに、少ない円で済む(安く買える=強い)。 |
| イメージの理由 | 世界からモノを買うときの「日本の買いのパワー」が落ちるため、「弱い円」と呼ばれます。 | 世界のモノを安くたくさん買える「日本のパワー」が増すため、「強い円」と呼ばれます。 |
※スマホ等で表が見切れる場合は、左右にスワイプ(スクロール)してご覧いただけます。
一見すると、何でも安く買える「強い円(円高)」のほうが暮らしに良さそうに見えますよね。しかし、話はそう単純ではありません。次の章では、それぞれのメリットとデメリットを詳しく見ていきましょう。
3. 弱い円は悪い、強い円は良いのか?メリット・デメリットまとめ
ここまでの話を聞くと、「円高(強い円)は得ばかりで、円安(弱い円)は損ばかり」と感じるかもしれません。
しかし経済においては、「誰の立場から見るか」で善悪が180度ひっくり返ります。
たとえば、家計を守る主婦にとっては物価が下がる「円高」が嬉しいですが、海外に車を売る自動車メーカーにとっては利益が爆発的に増える「円安」が救世主になります。また、お給料をもらっている現役世代と、固定の収入で暮らす年金受給者でも受け止め方は全く異なります。
「円安=悪、円高=正義」という極端な見方に惑わされないよう、それぞれの立場から見たメリット・デメリットを一覧表にまとめました。
| 対立する視点 | 円安(弱い円)の影響 | 円高(強い円)の影響 |
|---|---|---|
| ①個人 (消費者) |
【デメリット大】 ・輸入食品やガソリン・電気代が値上がりする ・海外旅行の費用が高騰する |
【メリット大】 ・輸入品(ブランド品やワイン等)が安くなる ・海外旅行や留学に安く行ける |
| ②企業 (業種の違い) |
【輸出企業にメリット】 自動車や機械など、海外での価格競争力が上がり利益が増える 【輸入企業にデメリット】 原材料を買い付けるコストが跳ね上がる |
【輸出企業にデメリット】 海外で製品が高くなり売れにくくなる。円換算の利益が減る 【輸入企業にメリット】 エネルギーや食品原料を安く仕入れられる |
| ③現役就労者 vs 年金受給者 |
【就労者】企業業績の向上によるベアや賃上げを期待できる 【年金生活者】支給額が固定な中で物価だけが上がり、生活が苦しくなる |
【就労者】業績悪化によるボーナスカットや雇用の冷え込みリスクがある 【年金生活者】物価が安定または下落するため、実質的な購買力が維持される |
| ④経済の視点 (ミクロ/マクロ) |
【ミクロ(家計)】生活費の負担増 【マクロ(国全体)】インバウンド(訪日外国人)が増加し、国内の観光地や商業が潤う |
【ミクロ(家計)】家計の節約につながる 【マクロ(国全体)】外国人から見て日本への旅行が高くなり、観光需要(インバウンド)が減る |
| ⑤投資家 (資産形成) |
【メリット】 米国株や外貨建て資産(オルカンやS&P500など)の円換算価値が膨らむ |
【デメリット】 外貨建て資産の評価額が目減りする(ただし、安く買い増すチャンスでもある) |
※スマホ等で表が見切れる場合は、左右にスワイプ(スクロール)してご覧いただけます。
【深掘り】資源のない日本:製造業にとっては円安・円高どっちが正解?
ここで一つの疑問が浮かびます。 日本は、エネルギー(石油・天然ガス)や原材料のほとんどを海外からの輸入に頼っています。
円安になれば、当然それらの「仕入れコスト(コスト高)」が跳ね上がります。その一方で、海外に向けて売る製品の価格は安くなり、海外市場で買われやすくなります(売上アップ)。
では、日本の代名詞である「製造業」全体で見ると、結局どちらのほうが恩恵が大きいのでしょうか?
答えは、「企業の規模や、ビジネスの仕組みによって真逆になる」です。
① 大手グローバル企業(自動車・電子部品など)は「円安」が嬉しい
トヨタ自動車をはじめとする大企業は、円安の恩恵を強く受けます。 確かに原材料費は高くなりますが、それ以上に「海外で外貨(ドルなど)で稼ぐ金額」が圧倒的に大きいためです。海外での売上を日本円に換算したときに利益が大きく膨らむ(為替差益)ため、コスト高を十分にカバーして大黒柱としての利益を出すことができます。
② 中小の製造業(下請け・国内中心)は「円高」のほうが助かる
一方で、日本の製造業の多くを占める中小企業にとっては、円安は非常に厳しい「コスト高」をもたらします。 海外で直接モノを売って外貨を稼ぐわけではないため、円安による売上アップの恩恵はありません。それなのに、仕入れる材料や電気代だけがどんどん高くなってしまいます。さらに、その高くなったコストを製品価格にそのまま上乗せ(価格転嫁)するのが難しいため、利益が削られてしまうのです。
つまり:現在の日本経済が抱える「二極化」の課題
昔の日本は「国内で作り、海外へ輸出する」というシンプルな構造だったため、「円安=製造業にプラス」と言い切れました。 しかし現代では、資源高の影響や、生産拠点の海外シフトが進んだことにより、同じ製造業であっても「円安で過去最高益を出す大企業」と「円安によるコスト高で苦しむ中小企業」に真っ二つに分かれているのが実態です。
このように、円安にも円高にもそれぞれ光と影があります。
大切なのは、「今は円安だからダメだ」「円高だから安心だ」と一喜一憂することではありません。どちらの局面に変化しても、自分の資産と生活を守れるように準備しておくことです。
次の章では、私たち個人が今すぐ始められる具体的な「円安・円高対策」を解説します。
4. 円安・円高それぞれの個人対策:時代に振り回されないロードマップ
以下は資産形成の考え方の一例です。将来の為替相場は予測できないため、特定のタイミングを狙うよりも、新NISAなどを活用した長期・分散・低コスト投資を基本とする考え方が一般的です。
為替がどちらに動いても慌てないための最大の秘訣は、「日本円以外の資産を持ち、状況に合わせて使い分ける」 という仕組みを作ってしまうことです。
私たちが毎月もらうお給料は「日本円」です。これは言い換えれば、私たちは自分の「労働力」を円建ての資産に変えている状態といえます。この特徴を活かして、円安・円高それぞれの局面で次のような理想的なサイクルを回していきましょう。
究極のサイクル:円高で「仕込み」、円安で「使う」
- 円高局面(円の価値が高いとき) 円のパワーが強いので、お給料(円)の一部を使って、新NISAなどで海外株(オルカンやS&P500など)や外貨資産を「安くバーゲンセールで仕込む」大チャンスです。
- 円安局面(外貨の価値が高いとき) 逆に円のパワーが落ち、輸入品の値上がりなどで生活費がかさむ時期です。この時は、お給料だけで無理にカバーしようとせず、円高時代に仕込んで値上がりした「外貨資産(海外株など)を少しずつ取り崩して」生活費に充てることで、家計を賢く守ることができます。
このように、お金の置き場所を「日本円だけ」にせず分散しておくことで、為替の波を自動的に味方にできるようになります。
資産運用以外にも、日常生活の消費や働き方において、今すぐ実践できる具体的なアクションを一覧表にまとめました。
| 対策のジャンル | 円安(弱い円)局面の個人対策 | 円高(強い円)局面の個人対策 |
|---|---|---|
| ①資産運用 (核となる行動) |
【外貨資産の価値が高い】 ・お給料でカバーしきれない物価高には、値上がりした外貨建て資産(海外株等)の一部取り崩しで対応する |
【日本円の価値が高い】 ・お給料(円)の価値が高いため、新NISA等を利用して海外株(オルカンやS&P500)を「安く買い増す」大チャンス |
| ②国内資産の 買い方・見直し |
【モノの価値が上がる】 ・現金(円)のまま持つと目減りするため、国内株やインフレに強い現物資産(不動産や金など)へ分散を検討する |
【円の価値が上がる】 ・日本の銀行口座(現金)や国債に預けておくだけでも資産価値が守られる。利回りの良い国内債券も選択肢に入る |
| ③賢い消費行動 (生活防衛) |
【輸入消費を抑える】 ・旅行は「国内旅行」を楽しむ ・ふるさと納税の活用や、国産食材(地産地消)を選ぶことで食費のコスト高を防ぐ |
【海外への消費を増やす】 ・海外旅行や留学の計画を立てる ・海外ブランド品、並行輸入品、海外の通販サイトでの買い物を楽しむ |
| ④稼ぎ方と 自己投資 |
【外貨を稼ぐ視点】 ・副業などで、海外(ドル建て)から収入を得る仕組みを模索する ・インバウンド恩恵を受ける業界(観光・ホテル等)へ転職・就職を検討 |
【自己投資のチャンス】 ・海外のオンライン教材、ITツール、資格取得のための費用が安くなるため、自分のスキルアップに円を投資する |
※スマホ等で表が見切れる場合は、左右にスワイプ(スクロール)してご覧いただけます。
まとめ:今すぐできる最初の一歩
まずは、資産のすべてを銀行の「円預金」に眠らせておくのをやめることから始めましょう。 円高のタイミングが来たらラッキーだと思って海外株をつみたて、円安のタイミングが来たら自分の資産の含み益を眺めながら賢く生活を防衛する。この視点を持つだけで、ニュースを見る目もガラリと変わるはずです。
5. 【最大の疑問】いまは円安なの?それとも円高なの?そもそも判断できるものなの?
ここまで円安・円高のメリットや対策をお話ししてきましたが、ここで一つの大きな疑問が湧きませんか?
「で、結局いまは円安なの?円高なの?」
テレビでは連日「歴史的な円安」と大騒ぎしていますが、歴史を遡れば「1ドル=360円」だった時代もあります。それに比べたら、今の150円〜160円前後の水準なんて「ものすごい円高」に見えますよね。しかし、ほんの数年前(2020年頃)の「1ドル=100円〜110円」の時代から見れば、1.5倍近くも円が安くなっています。
実際、2026年7月31日から8月にかけて、政府・日銀は歴史的な円安に対処するため、米国と協調して複数回の円買い為替介入を実施しました。片山さつき財務相は「さらなる協調介入の実施も躊躇しない」と述べており、通貨当局が強い危機感を持っていることがうかがえます。
一体、何をもって円安・円高と判断する「基準」にすれば良いのでしょうか?
実は、経済の世界ではいまの状況を測る「3つの物差し(基準軸)」があります。
物差し①:世界全体と比べた「円の本当の実力」(実質実効為替レート)
ドルだけではなく、世界中のたくさんの通貨と円を比べ、さらに各国の物価の違いも計算に入れた「円の本当の購買力」を表すデータがあります。
これで見ると、現在の日本円の価値は「過去50年間で最も弱い(円安)水準」にあります。つまり、360円時代は「数字のうえでの円安」でしたが、現在の円安は、私たちの持つ日本円が世界で「一番モノを買えなくなっている状態(実質的な超円安)」を意味しているのです。
物差し②:モノの価値で比べる「購買力平価(ビッグマック指数)」
マクドナルドのビッグマックの価格で比べる世界的に有名な「ビッグマック指数」など、モノの価格ベースで計算した理想のレートを「購買力平価」と呼びます。
英エコノミスト誌の調査によると、(2026年時点で)日本のビッグマックは500円、アメリカは6.12ドル。両者の価格が釣り合う理想のレートを計算すると「1ドル=80円前後」になります。これと現在の実際のレート(150円台後半〜160円前後)を比べると、実に50%以上も「本来のモノの価値よりも、実際の円が安く売られている(円安)」と判断できます。
物差し③:日本のビジネスの現場が置く「基準」(想定為替レート)
もっと現実的な物差しとして、日本の大企業が事業計画を立てる際に「1ドル=何円として計算しているか」という数字があります。
帝国データバンクの調査によると、2026年度に日本企業(輸出入企業2,290社)が想定する為替レートは、平均「1ドル=148円前後」(147円87銭)です。そのため、(2026年時点では)ビジネスの現場では、148円より数字が大きくなれば「思ったより円安だな」、148円より小さくなれば「思ったより円高に振れたな」と判断する、リアルな防衛ライン(基準軸)になっています。
【結論】過去ではなく「現代の生活」を基準にするなら、いまは「歴史的円安」
1ドル360円の固定相場だった時代は、日本の経済力がまだ未熟だった大昔の話です。 国全体の買い物のパワーや、私たちの現在の生活実感(物価高)、そして企業の想定レートという「現代の基準」で測るならば、いまは間違いなく「歴史的な円安(弱い円)の局面」にあると言えます。だからこそ、前の章で解説したような「日本円だけに頼らない個人対策」が、いま強く求められているのです。
6.円安・円高に関するよくある質問(FAQ)
Q1.いまは円安(円高)だけど、新NISAで海外株の積立は今すぐ始めてもいいの?
「今は円安だから損をするのでは?」と不安になる気持ちは分かります。 しかし、新NISAのような長期投資では「ドル・コスト平均法(定額購入)」が働きます。 円安の時は買える量が減り、将来円高になった時は自動的に安く多く買えるため、買い付け時期が分散されてリスクが薄まります。「為替を読んでタイミングを図る」よりも「1日でも早く始めて味方につける期間を長くする」ほうが、長期的な資産形成では有利とされています。 【ここをタップして表示】
Q2.円安と円高、どっちのほうが日本経済にとって「良い」の?
歴史的には、トヨタなどの大手輸出企業が潤う「円安」が歓迎される傾向にありました。 しかし、現在の日本はエネルギーや食料の多くを輸入に頼っているため、急激すぎる円安は家計を直撃し、国内消費を冷え込ませる「悪い円安」になってしまいます。 経済にとって最も困るのは「急激な変動」であり、企業の事業計画が立てやすい「緩やかな動き」がベストとされています。 【ここをタップして表示】
Q3.今後、円安はどこまで進むの?いつ円高に戻るの?
為替は、日本とアメリカの「金利の差」や、世界情勢(戦争や選挙など)によって複雑に動くためです。 今後の見通しとしては、「日米の金利差が縮まれば円高方向へ動き、日本の貿易赤字が続けば円安圧力が残る」と言われています。 大切なのは未来を当てることではなく、どちらに動いても自分の資産が致命傷を負わないよう、前述の「個人対策」で準備しておくことです。 【ここをタップして表示】
Q4. 円安・円高はなぜ起こるの?
【ここをタップして表示】
7. まとめ:あなたも実は「円」という資産に全力投資している
ここまで解説してきたように、「円安=弱い円」「円高=強い円」という表現は、日本円の購買力を表しています。
しかし、円安にも円高にもメリット・デメリットがあり、どちらが絶対に良い・悪いとは言えません。
最後に、とても大切な「お金の真実」をお伝えして、この記事を締めくくりたいと思います。
よく「私はギャンブルのような投資や資産運用なんて一切していないから、円安でも円高でも関係ない」という方がいます。
しかし、本当にそうでしょうか?
お給料や年金を「日本円」で受け取り、貯金もすべて「日本円」だけで持っているとしたら……。それは実は、「日本円」という一種類の商品に対して、あなたの大切な資産を100%つぎ込んでいる「全力集中投資」の状態にほかなりません。
私たちが「安全だ」と信じてお金を入れている銀行預金も、ただ眠っているわけではありません。あなたが「銀行に自分の資産の運用を丸投げ(委託)している」状態なのです。
見た目の数字は減っていなくても、中身は減っている
円安が進み、インフレ(物価高)が続いている今、あなたの通帳の数字は減っていないかもしれません。 しかし、スーパーの食品、電気代、ガソリン代など、身の回りのあらゆるものが値上がりしていませんか?
同じ1万円札で買えるものの量が減っているということは、あなたの預金資産やお給料の実質的な価値が、毎日少しずつ「目減り」しているということです。何も行動しないこと自体が、実は「目減りというリスク」を取り続けていることになってしまいます。
景色を変える「最初の一歩」を踏み出そう
為替の波や時代の変化に振り回されない唯一の方法は、すべての卵を一つのカゴ(日本円)に盛るのをやめることです。
銀行に眠っている預金の一部分だけでも、
- 世界の経済成長に乗っかる「海外の株式」に変えてみる
- 世界で通用する「外貨」や「債券」に変えてみる
- 海外資産が不安な方は日本国内の株式や債券に変えてみるのも大きな一歩
ほんの少しお金の置き場所を変えるだけで、ニュースの見え方、世界経済の捉え方、そして何よりあなた自身の未来への安心感が、驚くほどガラリと変わっていきます。
この記事が、あなたの大切な資産を守り、豊かに育てるための一歩を踏み出すきっかけになれば幸いです。まずは新NISAの口座開設や、少額のつみたて設定など、今すぐできる小さなアクションから始めてみませんか?
ここまで読んでいただき、ありがとうございました。
お金や資産運用と生き方に関するヒントが知りたい方は、以下の書籍がおすすめです。


この記事が参考になった方は、ぜひブックマークやSNSシェアをしていただけると励みになります。
X(旧Twitter)でもブログの更新をお知らせしていますので、フォローをお願いいたします。
あわせて読みたい:おすすめ記事
「長期・分散・低コスト」と「長期・分散・積み立て」どっちが正解?
これから投資を始めようと情報収集をしていると、必ず目にする投資の鉄則があります。しかし、メディアや金融機関によって、言っていることが微妙に違うことに気づきませんか?
あるところでは「投資の基本は『長期・分散・低コスト』です!」と言い、また別のところでは「初心者は『長期・分散・積み立て』が正解です!」と宣伝しています。
「低コスト」と「積み立て」。最後の言葉が違うだけで、投資初心者からすると「結局どっちが正解なの?」「何か裏があるのでは?」と不安になってしまうものです。
「長期・分散・低コスト」と「長期・分散・積み立て」の違いは、NISAを始める初心者が最初に疑問を持ちやすいポイントです。本記事では、それぞれの意味や違いだけでなく、なぜ「低コスト」が投資で重要視されるのかまで、中立的な視点で分かりやすく解説します。
